Domain weor.de kaufen?
Wir ziehen mit dem Projekt
weor.de um.
Sind Sie am Kauf der Domain
weor.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain weor.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Lencioni, Patrick M.: Der VorteilDer Vorteil , Es gibt für Unternehmen einen Wettbewerbsvorteil, der mächtiger als jeder andere ist. Handelt es sich dabei um eine überlegene Strategie? Schnellere Innovationen? Klügere Mitarbeiter? Nein, sagt der New-York-Times-Bestsellerautor Patrick Lencioni. Es geht nicht darum, was erfolgreiche Spitzen-Unternehmen mehr oder besser wissen als zweitklassige Organisationen, und wie clever sie sind. Das Einzige, was zählt, ist, wie "gesund" (vital und robust) sie sind. Patrick Lencionis neues Buch vereinigt in neuer Form - diesmal ist es keine Business-Fabel - seine enorme Erfahrung und viele Erkenntnisse aus seinen bisherigen Büchern. Es ist eine umfassende Darstellung des einzigartigen Vorteils, den "organisatorische Gesundheit" bietet. Ein Unternehmen ist immer dann "gesund", wenn es eine geschlossene Einheit bildet, das heißt, wenn sein Management, seine Prozesse und seine Kultur vereinheitlicht sind und einem gemeinsamen Ziel folgen. Die Geschäftsführung, alle Manager und Mitarbeiter ziehen an einem Strang. Gesunde Organisationen sind frei von politischen Ränkespielen, Grabenkämpfen und Chaos. Sie übertreffen so ihre Konkurrenten und bieten ein Umfeld, das Top-Leistungsträger nie verlassen wollen. Angereichert mit Geschichten, Tipps und Anekdoten aus seiner Praxis als Unternehmensberater liefert Patrick Lencioni Managern und Geschäftsführern ein wegweisendes und umsetzbares Modell für organisatorische Gesundheit. Er führt die Leser Schritt für Schritt durch 4 "Disziplinen" für vitale und robuste Unternehmen und zeigt: - wie an der Spitze ein geschlossenes Team aufgebaut wird. - wie die Führungskräfte sich an einigen wenigen, aber entscheidenden Fragen ausrichten. - wie Mitarbeiter auf allen Ebenen von den Antworten der Organisation auf diese Fragen überzeugt werden. - wie die Prozesse und Verfahren genutzt werden, um das übergeordnete Ziel zu stützen. , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20131106, Produktform: Leinen, Autoren: Lencioni, Patrick M., Übersetzung: Döbert, Brigitte, Seitenzahl/Blattzahl: 205, Fachschema: Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management, Fachkategorie: Management und Managementtechniken, Thema: Verstehen, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Strategisches Management, Thema: Optimieren, Text Sprache: ger, Seitenanzahl: 225, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH, Länge: 218, Breite: 144, Höhe: 25, Gewicht: 376, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
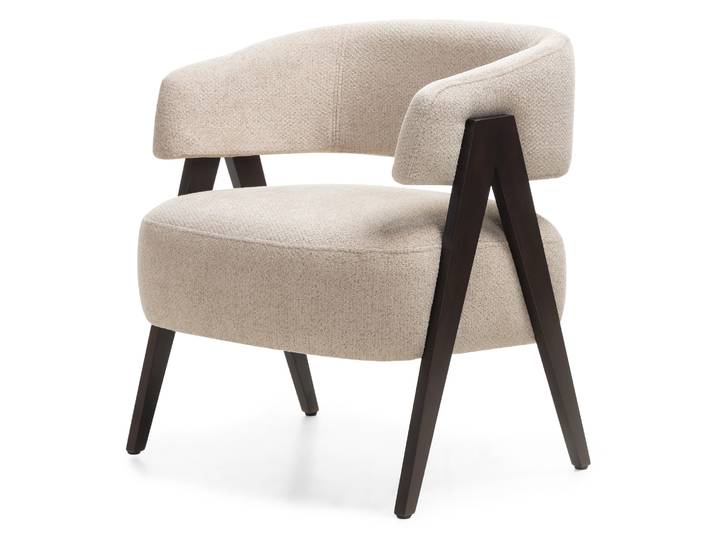
ANGEBOT Beige Design-Sessel MIZU II. QualitätANGEBOT Beige Design-Sessel MIZU II. Qualität. Material Bezugskomposition: 100% Polyester Bezugsstoff: Chenillestoff Bezug: ALIA 18 Abriebfestigkeit (Martindale): 50.000 Buchenholz: Walnussoptik Maße Breite: 64 cm Tiefe: 62 cm Höhe: 73 cm Sitzhöhe: 45 cm Sitztiefe: 52 cm Sitzbreite: 49 cm Produktdetails Design-Sessel im minimalistischen Stil Farbkombination im natürlichen Geist Bezug mit feiner Struktur und Melange von Farben Hydrophobe Behandlung des Bezugs und leichte Reinigung Beine aus massivem Buchenholz in Walnussoptik ALIA Der Bezugsstoff ALIA besticht durch sein elegantes Aussehen und seine feine Struktur, die sowohl visuell als auch haptisch angenehm wirken. Er wird aus zwei unterschiedlichen Garnsorten hergestellt – einem dominanten, weichen Chenillegarn und einem ergänzenden Garn mit feinerer Webart. Diese Kombination erzeugt einen dezenten plastischen Effekt und eine natürliche Farbtiefe. Der Stoff besteht aus 100% Polyester und bietet ein Gewicht von 430 g/m², was ihn zur idealen Wahl für Polstermöbel macht. Zu den Hauptvorteilen des ALIA Stoffes gehört seine hohe Widerstandsfähigkeit gegen Abnutzung – laut Martindale-Test hält er 50.000 Zyklen stand, was seine lange Lebensdauer auch bei häufigem Gebrauch garantiert. Die hohe Qualität wird durch eine Farbkonstanz auf der Stufe 4 und eine Pillingbewertung ebenfalls von 4 ergänzt, wodurch der Stoff sein ursprüngliches Erscheinungsbild über lange Zeit beibehält. Farbe:Beige Material:Gepolstert196,70 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Lancom WLC-PSPOT Option for LANCOM WLC-4025 Produkt-Upgradelizenz (LS61624)Produktbeschreibung: LANCOM WLC-PSPOT Option for LANCOM WLC-4025 - Produkt-Upgradelizenz - 1 Lizenz, Produkttyp: Produkt-Upgradelizenz, Kategorie: Netzwerkanwendungen - System- & Remoteverwaltung, Anzahl Lizenzen: 1 Lizenz871,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anwendung von Kostenträgerstückrechnung. Was kostet ein Produkt oder eine Dienstleistung?, Taschenbuch von Stefanie hanschkatz, GRIN,Anwendung Von Kostenträgerstückrechnung. Was Kostet Ein Produkt Oder Eine Dienstleistung?, Taschenbuch Von Stefanie Hanschkatz, Grin, 978-3-346-36122-6, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Dienstleistung Kamera System Lieferung + Montage & Inbetriebnahme (1-Kamera-Lösung - auf 4x erweiterbar) - weißWir bieten die Inbetriebnahme des Kamerasystems in verschiedenen Ausführungen an, der Preis bezieht sich als Paket auf 1x Kamera + 4-Kanal-Recorder inkl. Installation.Bedingung:Kabel liegen bereits vor, ansonsten müssen wir das zunächst gemeinsam bei einem Vor-Ort-Termin erörtern, mit welchem Aufpreis zu rechnen sein wird.Auch spielt der Ort eine Rolle, im Großraum Kaiserslautern und Gelnhausen ist der Preis pauschal so anzusetzen, geht es weiter weg, gilt es das vorher zu klären.Abmessungen Höhe: 118 mmDiagonale (Unterseite): 150 mmBildqualität Bildauflösung: Full HDBildfrequenz: 25 fpsTyp des Bildsensors: rückwärtig belichtetBildverarbeitungstechnologien:High Dynamic Range (HDR)Automatic Gain Control (AGC)3D Digital Noise Reduction (3D-DNR)Typ des Objektivs: motorisiertes Zoomobjektiv mit AutofokusZoomkapazität: 5x optischer ZoomBlickwinkel: 112° (Weitwinkel) bis 28° (gezoomt)Farbbild: aktiv ab 0,002 LuxInfrarot-Nachtsicht: bis zu 30 MeterEin vandalismusbeständiges Gehäuse für den Innen- und AußenbereichBascom-PRO-Kameras sind gemäß Schutzklasse IP67 wasserdicht und trotzen allen Wetterbedingungen. Dadurch eignen sie sich bestens sowohl für den Innen- als auch für den Außenbereich. Aber ihre Stärke liegt nicht nur darin, den Elementen zu trotzen: Dank des robusten Gehäuses aus gehärtetem Aluminium in Kombination mit einer unverwüstlichen Kunststoffabdeckung sind sie auch optimal gegen Vandalismus geschützt.Aufnahme & Speicherung Speicherkapazität: 1 TB (1000 GB)Aufnahmeauflösung: bis zu Ultra HD (4K) mit 25 fps pro KameraAufnahmemöglichkeiten (pro Kamera):Kontinuierliche AufnahmeAufnahme bei BewegungAufnahme nach ZeitplanAufnahme bei externem AlarmKeine AufnahmePre-Record-FunktionPrivatsphärenmaskierung: Verbergen von Teilen des Bildes mit einem schwarzen FeldKontinuität: überschreibt automatisch die ältesten Bilder, wenn die Speicherkapazität erreicht istLöschrichtlinie: kann Bilder automatisch nach einem vorher festgelegten Zeitraum löschenNutzung mit Smartphone Kompatibilität: App für Android und iOSWichtigste Funktionen: Livebilder ansehen Aufgezeichnete Bilder ansehen Bilder auf Ihr Smartphone sichern Push-Benachrichtigungen bei Bewegung erhalten Systemeinstellungen verwaltenGut zu wissen: Unterstützung für mehrere Kamerasysteme Router-Einstellungen anpassen nicht nötig, Gerät kommuniziert direkt Rasend schnelle europäische P2P-Server Keine monatlichen KostenWochenlang aufnehmenDer Rekorder ist für das 24/7-Aufzeichnen konzipiert und verfügt über eine besonders große Speicherkapazität. Dadurch können Sie mehrere Wochen lang Aufnahmen speichern. Sie brauchen sich keine Sorgen zu machen, dass der Speicherplatz nicht ausreicht. Und wenn das Speicherlimit doch mal erreicht sein sollte, beginnt der Rekorder automatisch, die ältesten Bilder zu überschreiben. Das System hört also nie auf, aufzuzeichnen. © 2024 Bascom auf Bild-, Ton & Textmaterial / Nutzung für Fa. Elsässer genehmigt-----Allgemeine Serviceinformationen Fa. Elsässer:Service steht für mich an 1. Stelle und ich stehe mit Rat und Tat auch am Wochenende als Ansprechpartner i.d.R. zur Verfügung.Treten Sie bitte vor Bestellung mit mir in Kontakt:+49-151-28262436, gerne auch per WhatsApp - Danke900,00 €*Versand: 7,00 €Sichere Weiterleitung zum Anbieter
-
Lencioni, Patrick M.: Der VorteilDer Vorteil , Es gibt für Unternehmen einen Wettbewerbsvorteil, der mächtiger als jeder andere ist. Handelt es sich dabei um eine überlegene Strategie? Schnellere Innovationen? Klügere Mitarbeiter? Nein, sagt der New-York-Times-Bestsellerautor Patrick Lencioni. Es geht nicht darum, was erfolgreiche Spitzen-Unternehmen mehr oder besser wissen als zweitklassige Organisationen, und wie clever sie sind. Das Einzige, was zählt, ist, wie "gesund" (vital und robust) sie sind. Patrick Lencionis neues Buch vereinigt in neuer Form - diesmal ist es keine Business-Fabel - seine enorme Erfahrung und viele Erkenntnisse aus seinen bisherigen Büchern. Es ist eine umfassende Darstellung des einzigartigen Vorteils, den "organisatorische Gesundheit" bietet. Ein Unternehmen ist immer dann "gesund", wenn es eine geschlossene Einheit bildet, das heißt, wenn sein Management, seine Prozesse und seine Kultur vereinheitlicht sind und einem gemeinsamen Ziel folgen. Die Geschäftsführung, alle Manager und Mitarbeiter ziehen an einem Strang. Gesunde Organisationen sind frei von politischen Ränkespielen, Grabenkämpfen und Chaos. Sie übertreffen so ihre Konkurrenten und bieten ein Umfeld, das Top-Leistungsträger nie verlassen wollen. Angereichert mit Geschichten, Tipps und Anekdoten aus seiner Praxis als Unternehmensberater liefert Patrick Lencioni Managern und Geschäftsführern ein wegweisendes und umsetzbares Modell für organisatorische Gesundheit. Er führt die Leser Schritt für Schritt durch 4 "Disziplinen" für vitale und robuste Unternehmen und zeigt: - wie an der Spitze ein geschlossenes Team aufgebaut wird. - wie die Führungskräfte sich an einigen wenigen, aber entscheidenden Fragen ausrichten. - wie Mitarbeiter auf allen Ebenen von den Antworten der Organisation auf diese Fragen überzeugt werden. - wie die Prozesse und Verfahren genutzt werden, um das übergeordnete Ziel zu stützen. , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20131106, Produktform: Leinen, Autoren: Lencioni, Patrick M., Übersetzung: Döbert, Brigitte, Seitenzahl/Blattzahl: 205, Fachschema: Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management, Fachkategorie: Management und Managementtechniken, Thema: Verstehen, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Strategisches Management, Thema: Optimieren, Text Sprache: ger, Seitenanzahl: 225, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH, Länge: 218, Breite: 144, Höhe: 25, Gewicht: 376, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ANGEBOT Beige Design-Sessel MIZU II. QualitätANGEBOT Beige Design-Sessel MIZU II. Qualität. Material Bezugskomposition: 100% Polyester Bezugsstoff: Chenillestoff Bezug: ALIA 18 Abriebfestigkeit (Martindale): 50.000 Buchenholz: Walnussoptik Maße Breite: 64 cm Tiefe: 62 cm Höhe: 73 cm Sitzhöhe: 45 cm Sitztiefe: 52 cm Sitzbreite: 49 cm Produktdetails Design-Sessel im minimalistischen Stil Farbkombination im natürlichen Geist Bezug mit feiner Struktur und Melange von Farben Hydrophobe Behandlung des Bezugs und leichte Reinigung Beine aus massivem Buchenholz in Walnussoptik ALIA Der Bezugsstoff ALIA besticht durch sein elegantes Aussehen und seine feine Struktur, die sowohl visuell als auch haptisch angenehm wirken. Er wird aus zwei unterschiedlichen Garnsorten hergestellt – einem dominanten, weichen Chenillegarn und einem ergänzenden Garn mit feinerer Webart. Diese Kombination erzeugt einen dezenten plastischen Effekt und eine natürliche Farbtiefe. Der Stoff besteht aus 100% Polyester und bietet ein Gewicht von 430 g/m², was ihn zur idealen Wahl für Polstermöbel macht. Zu den Hauptvorteilen des ALIA Stoffes gehört seine hohe Widerstandsfähigkeit gegen Abnutzung – laut Martindale-Test hält er 50.000 Zyklen stand, was seine lange Lebensdauer auch bei häufigem Gebrauch garantiert. Die hohe Qualität wird durch eine Farbkonstanz auf der Stufe 4 und eine Pillingbewertung ebenfalls von 4 ergänzt, wodurch der Stoff sein ursprüngliches Erscheinungsbild über lange Zeit beibehält. Farbe:Beige Material:Gepolstert196,70 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Lancom WLC-PSPOT Option for LANCOM WLC-4025 Produkt-Upgradelizenz (LS61624)Produktbeschreibung: LANCOM WLC-PSPOT Option for LANCOM WLC-4025 - Produkt-Upgradelizenz - 1 Lizenz, Produkttyp: Produkt-Upgradelizenz, Kategorie: Netzwerkanwendungen - System- & Remoteverwaltung, Anzahl Lizenzen: 1 Lizenz871,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anwendung von Kostenträgerstückrechnung. Was kostet ein Produkt oder eine Dienstleistung?, Taschenbuch von Stefanie hanschkatz, GRIN,Anwendung Von Kostenträgerstückrechnung. Was Kostet Ein Produkt Oder Eine Dienstleistung?, Taschenbuch Von Stefanie Hanschkatz, Grin, 978-3-346-36122-6, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Qualitätsmanagement in der sozialen Dienstleistung, Fachbücher von Deutsche Gesellschaft für Qualität e.V.Das Fachbuch zeigt für soziale Dienstleistungen anschaulich, wie Qualitätsmanagement die Arbeit bewusster und effektiver macht, um optimal zwischen Anspruch und Kosten zu vermitteln. Qualitätsmanagement in der sozialen Arbeit ist das die blosse Bürokratisierung einer zwischenmenschlichen Tätigkeit, die sich objektiver Messung entzieht? Ganz im Gegenteil! Das Fachbuch für Führungskräfte und Mitarbeitende sozialer Einrichtungen zeigt anhand zahlreicher praktischer Beispiele, wie QM in sozialen Dienstleistungen die Arbeit bewusster, transparenter und sicherer macht, wie QM für die Mitarbeitenden da sein kann, die es anwenden, und nicht gegen sie, und wie QM hilft, die tatsächlichen Bedürfnisse der Kunden zu erkennen.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
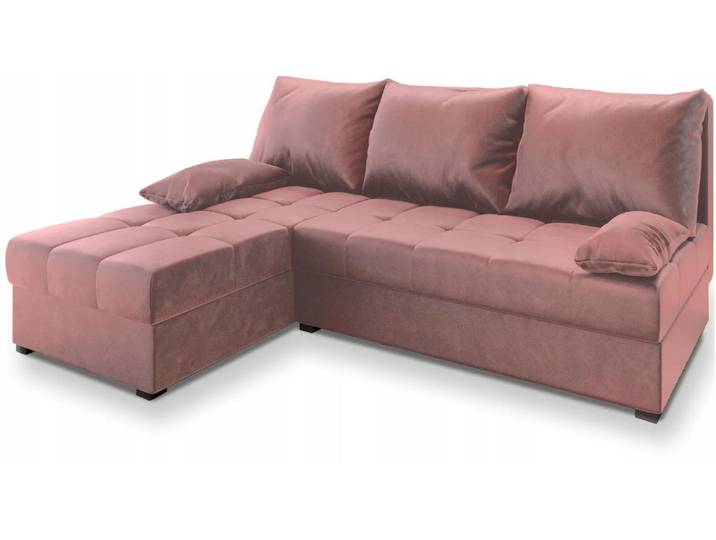
ANGEBOT Rosa ausziehbare Eckcouch ZENA, beidseitig II. QualitätANGEBOT Rosa ausziehbare Eckcouch ZENA, beidseitig II. Qualität. Aussehen des Sofas Produktdetails: Ecksofa, L-Sofa Größe: Sofa bis 200 cm Farbe: Rosa Varianten der Ecke: Universalecke Bezug: KRONOS 27 Hinweis: Die Dekoration der Spanplatte im Inneren des Sofas kann von der Produktfotografie abweichen. Material des Sofas Zusammensetzung des Bezugs: 100% Polyester Material des Bezugs: Veloursstoff Eigenschaften des Sitzes: Elastischer Schaumstoff Abriebfestigkeit (Martindale): 50.000 Abmessungen des Sofas Breite: 200 cm Tiefe: 141 cm Höhe: 73 cm Sitzhöhe: 37 cm Sitztiefe: 72 cm Schlaffläche: 140 x 200 cm Ausstattung Stauraum: Ja Schlafgelegenheit: Ja Kissen sind im Lieferumfang enthalten Wird demontiert geliefert. Paros Angenehm im Griff ist der Stoff Paros, der zu den Plüschstoffen zählt mit regelmäßiger Struktur. Er besteht aus 100% Polyester, was dem Stoff Festigkeit und Stabilität verleiht. Die samtige Oberfläche lässt sich leicht reinigen mit speziellen Mitteln für Polstermöbel. Aufgrund seiner funktionalen Eigenschaften wird er als Polsterstoff für Sessel, gepolsterte Betten oder Sofagarnituren verwendet. Ein wichtiger Parameter der verwendeten Stoffe ist ihre Festigkeit und Abriebfestigkeit, der sogenannte Martindale-Test. Im Labor bedeutet dies, dass der Stoff nach einer bestimmten Anzahl von Zyklen Abnutzungen zeigt. Je höher die Zahl, desto besser. Der Stoff Paros glänzt mit einer Zahl von 50.000 Zyklen. Gewöhnliche Stoffe im Haushalt haben etwa 20.000 Zyklen. Farbe:Rosa255,70 €*Versand: 49,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.